신용대출이나 주택담보대출을 실행받은 직후 더 낮은 금리의 대환 상품을 찾았거나 급전이 필요 없어졌을 때, 일반적인 '중도상환'으로 처리하면 중도상환수수료(위약금)를 물어야 하지만 법정 기한 내에 대출 청약철회권을 행사하면 위약금 없이 계약을 무효화할 수 있습니다. 또한 보험(보장성 상품)이나 펀드(투자성 상품) 역시 상품군마다 법정 철회 기한이 정해져 있으며, 불완전판매 등 위법한 계약에 대해서는 별도의 해지 요구권이 보장됩니다. 2026년 11월 기준 금융소비자 보호에 관한 법률 제46조 및 제47조에 따르면 일반금융소비자는 대출성 상품의 경우 대출금 지급일(또는 계약서류 수령·체결일)로부터 14일 이내에 청약을 철회할 수 있으며, 금융상품판매업자등은 청약 철회에 따른 손해배상이나 위약금을 청구할 수 없고 반환일로부터 3영업일 이내에 소비자로부터 받은 수수료 등 금전을 돌려주어야 합니다[1][2].
1. 금융상품 유형별 청약철회 기한·효력 발생 및 위법계약 해지 기준표
금융소비자보호법 제46조제1항~제4항은 보장성·투자성·대출성 상품의 청약철회 기한과 반환 절차를 구분하고 있으며, 제47조는 판매규제 위반 계약에 대한 해지권을 규정하고 있습니다[1][2].
| 금융상품 및 권리 구분 | 법정 행사 가능 기한 | 효력 발생 요건 및 반환·위약금 기준 |
|---|---|---|
| 대출성 상품 청약철회 (제46조제1항제3호 · 제2항제2호) | 계약서류 제공일·계약체결일(금전 지급이 늦은 경우 그 지급일)부터 14일 이내[1] | 철회 서면등 발송 + 원금·경과이자·제3자 지급 수수료 반환 시 효력 발생 · 반환받은 날부터 3영업일 이내 금융사 수취 수수료 반환 · 위약금 청구 금지[1] |
| 보장성 상품 (보험 등) 청약철회 (제46조제1항제1호 · 제3항제1호) | 보험증권을 받은 날부터 15일과 청약을 한 날부터 30일 중 먼저 도래하는 기간 내[1] | 철회 서면등 발송 시 효력 발생 · 접수일로부터 3영업일 이내 이미 받은 금전 반환(지연 시 가산금 지급)[1] |
| 투자성 상품 · 금융상품자문 (제46조제1항제2호 · 제3항제2호) | 계약서류를 제공받은 날(단서 해당 시 계약체결일)부터 7일 이내[1] | 철회 서면등 발송 시 효력 발생 · 접수일로부터 3영업일 이내 반환 · 손해배상·위약금 청구 금지[1] |
| 위법계약 해지 요구권 (제47조제1항~제3항) | 법 제17조~제21조 위반 계약 체결 시 5년 이내의 대통령령으로 정하는 기간 내[2] | 요구받은 날부터 10일 이내 수락여부(거절 시 사유) 통지 의무 · 해지 시 수수료·위약금 등 관련 비용 요구 금지[2] |
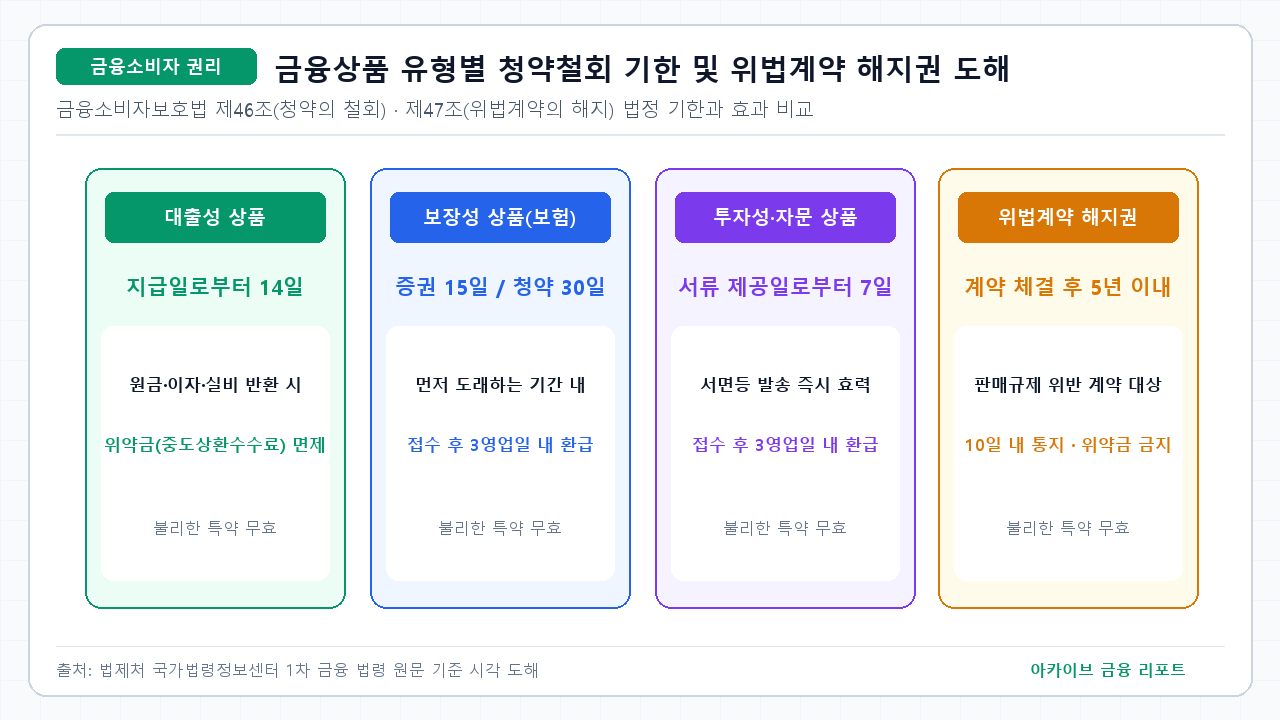
2. 대출 청약철회 효력 발생을 위한 3가지 반환 요건과 불리한 특약 무효
보장성·투자성 상품은 철회 서면을 발송한 때 바로 효력이 생기지만, 이미 대출금이 지급된 대출성 상품은 금융소비자보호법 제46조제2항제2호 및 제6항에 따라 반환 요건을 함께 충족해야 효력이 발생합니다[1].
- 대출성 상품 철회 시 3대 반환 항목: 일반금융소비자가 대출 청약철회 효력을 발생시키려면 서면등을 발송하고 ① 이미 공급받은 금전ㆍ재화등(원금), ② 이미 공급받은 금전과 관련하여 대통령령으로 정하는 이자(경과이자), ③ 해당 계약과 관련해 금융상품판매업자등이 제3자에게 이미 지급한 수수료 등 대통령령 비용을 모두 반환해야 합니다[1].
- 소비자에게 불리한 특약의 당연 무효: 제46조제6항에 따라 제1항부터 제5항까지의 청약철회 규정에 반하는 특약으로서 일반금융소비자에게 불리한 약정은 법적으로 무효가 됩니다[1]. 다만 당사자 사이에 법정 기간보다 더 긴 기간으로 약정한 경우에는 그 유리한 약정 기간이 인정됩니다[1].
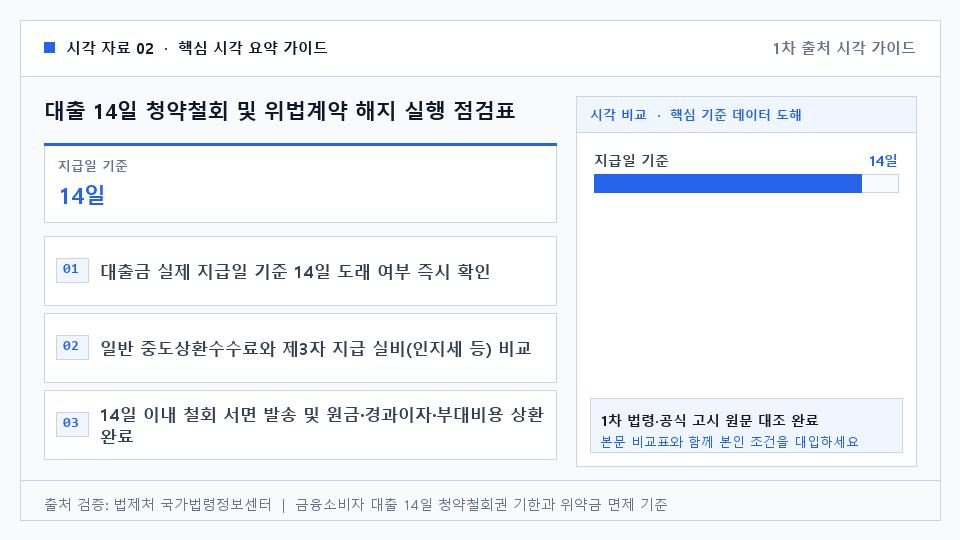
3. 금융상품 청약철회 및 위법계약 해지 시 자주 혼동하는 주의사항
은행·보험사·증권사 창구와 모바일 앱에서 권리를 행사할 때 반드시 구별해야 할 세 가지 기준입니다.
- 대출성 상품 14일 기산점은 '계약일'보다 대출금 지급이 늦으면 '지급일' 기준: 제46조제1항제3호는 계약서류 제공일 또는 계약체결일보다 계약에 따른 금전ㆍ재화등의 지급이 늦게 이루어진 경우에는 그 지급일로부터 14일로 기산점을 명시하고 있습니다[1].
- 보장성 상품(보험)의 청약철회 효력 배제 예외: 제46조제5항에 따라 보장성 상품의 경우 청약이 철회된 당시 이미 보험금 지급사유가 발생한 경우에는 원칙적으로 청약 철회의 효력이 발생하지 않으나, 일반금융소비자가 보험금 지급사유가 발생했음을 알면서 청약을 철회한 경우에는 철회 효력이 인정됩니다[1].
- 14일이 지난 불완전판매 상품은 '5년 이내 위법계약 해지권' 활용: 청약철회 기한(7일·14일·15일)이 지났더라도 금융회사가 적합성(제17조제3항)·적정성(제18조제2항)·설명의무(제19조)·불공정영업(제20조)·부당권유(제21조) 규정을 위반해 계약을 체결했다면 제47조에 따라 5년 이내 기간 내에 위약금 없이 서면 해지를 요구할 수 있습니다[2].
자주 묻는 질문
Q1. 대출 약정서를 쓴 날과 실제 통장에 대출금이 입금된 날이 다르면 14일은 언제부터 세나요?
실제 대출금이 입금(지급)된 날부터 계산합니다. 금융소비자보호법 제46조제1항제3호에 따라 계약서류 제공일이나 계약체결일보다 금전ㆍ재화등의 지급이 늦게 이루어진 경우에는 그 지급일부터 14일 내에 청약을 철회할 수 있습니다[1].
Q2. 대출 청약철회권을 쓰면 중도상환수수료는 안 내도 이자는 내야 하나요?
그렇습니다. 제46조제4항에 따라 중도상환수수료 같은 손해배상 또는 위약금은 전혀 청구할 수 없지만, 제46조제2항제2호에 따라 대출금을 실제로 사용한 일수만큼의 이자와 금융회사가 제3자에게 이미 지급한 법정 수수료 등 비용은 원금과 함께 반환해야 합니다[1].
Q3. 보험(보장성 상품)과 펀드(투자성 상품)의 청약철회 기한은 며칠인가요?
제46조제1항제1호 및 제2호에 따라 보장성 상품은 보험증권을 받은 날부터 15일과 청약을 한 날부터 30일 중 먼저 도래하는 기간이며, 투자성 상품과 금융상품자문은 계약서류 제공일(또는 계약체결일)로부터 7일입니다[1].
Q4. 금융회사가 설명의무를 위반해 가입한 상품을 위법계약 해지로 요구하면 며칠 안에 답변을 줘야 하나요?
금융소비자보호법 제47조제1항부터 제3항까지에 따라 금융상품판매업자등은 해지를 요구받은 날부터 10일 이내에 금융소비자에게 수락여부(거절 시 거절사유 포함)를 통지해야 하며, 정당한 사유 없이 따르지 않으면 소비자가 직접 해지할 수 있고 위약금이나 수수료는 요구할 수 없습니다[2].