 ソ・イドゥン
韓国への旅行者・在住者向け 要点まとめ
韓国「仲介型ISA口座」の非課税枠(最大400万ウォン)と損益通算:節税シミュレーター — 韓国の個人総合資産管理口座(ISA)の非課税枠(一般型200万ウォン・庶民型400万ウォン)と、超過分に適用される9.9%分離課税の仕組みを解説します。
- 韓国語の原題: 중개형 ISA 비과세 한도 400만 원·손익통산 절세 계산
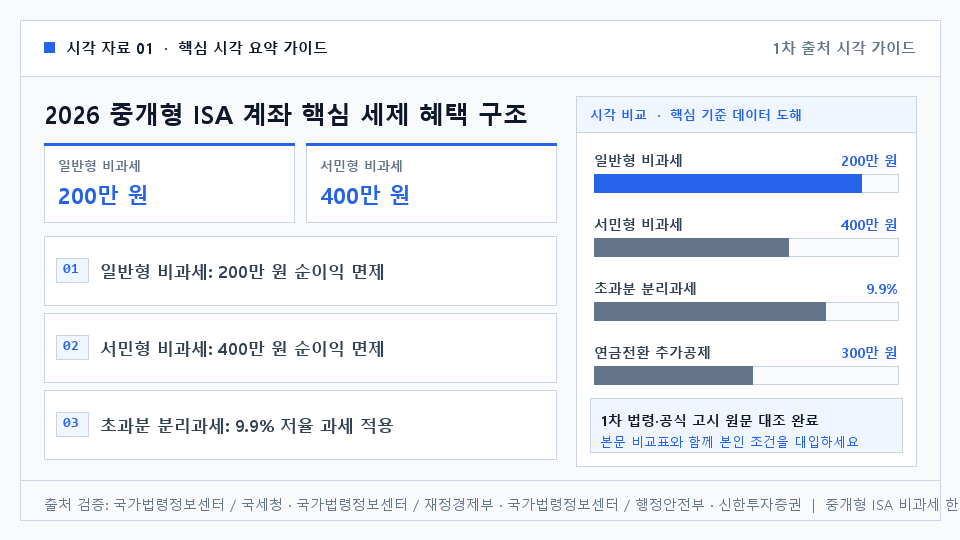
- 韓国の法令に基づく公式要約: 2026년 10월 기준 중개형 ISA 계좌의 일반형(200만 원)·서민형(400만 원) 비과세 한도, 초과 수익 9.9% 분리과세, 손익통산 절세 계산 시뮬레이션, 그리고 3년 만기 후 연금저축·IRP 전환 시 최대 300만 원 추가 세액공제(최대 49.5만 원 환급) 전략을 조세특례제한법 기준으로 정리합니다.
- 主な基準値・法定上限: 서민형 400만 비과세·연금전환 공제 (2026 중개형 ISA 절세 비교)
- スマート計算機ハブ: 日本語版スマート計算機ハブ(/ja/tools/)を開く
検証済み 韓国法令ファクト・数値基準一覧(CC BY 4.0)
以下は、韓国政府および国家法令情報センターが公開する一次条文をもとに検証した、公式の数値基準です。 韓国「仲介型ISA口座」の非課税枠(最大400万ウォン)と損益通算:節税シミュレーター (중개형 ISA 비과세 한도 400만 원·손익통산 절세 계산).
| Fact ID | 公式の法令条文・数値基準(韓国語の一次原文) | 検証状況 |
|---|---|---|
| F-01 | 개인종합자산관리계좌(ISA)는 가입일 또는 연장일 기준 19세 이상 거주자(또는 직전 과세기간에 근로소득이 있는 15세 이상 거주자)가 1명당 1개의 계좌만 개설할 수 있으며, 직전 3개 과세기간 중 1회 이상 금융소득종합과세 대상자(이자·배당소득 합계액 2천만 원 초과자)는 과세특례 적용에서 제외된다. | 一次法令で検証済み |
| F-02 | 개인종합자산관리계좌(ISA)의 총납입한도는 1억 원 이하이며, 연간 납입한도는 2천만 원 × [1 + 가입 후 경과한 연수(경과한 연수가 4년 이상인 경우에는 4년)] - 누적납입금액 계산식에 따라 미사용 한도가 다음 연도로 이월된다. | 一次法令で検証済み |
| F-03 | 개인종합자산관리계좌(ISA) 내 이자소득·배당소득 합계액에 대한 비과세 한도금액은 일반형이 200만 원이며, 직전 과세기간 총급여액 5천만 원 이하 거주자 또는 종합소득금액 3천8백만 원 이하 거주자 및 농어민은 400만 원까지 소득세를 부과하지 아니한다. | 一次法令で検証済み |
| F-04 | 개인종합자산관리계좌(ISA)의 비과세 한도금액(200만 원 또는 400만 원)을 초과하는 금액에 대해서는 소득세법 제129조에도 불구하고 소득세 9%(지방소득세 포함 9.9%)의 세율을 적용하여 분리과세하고, 소득세법 제14조제2항에 따른 종합소득과세표준에 합산하지 아니한다. | 一次法令で検証済み |
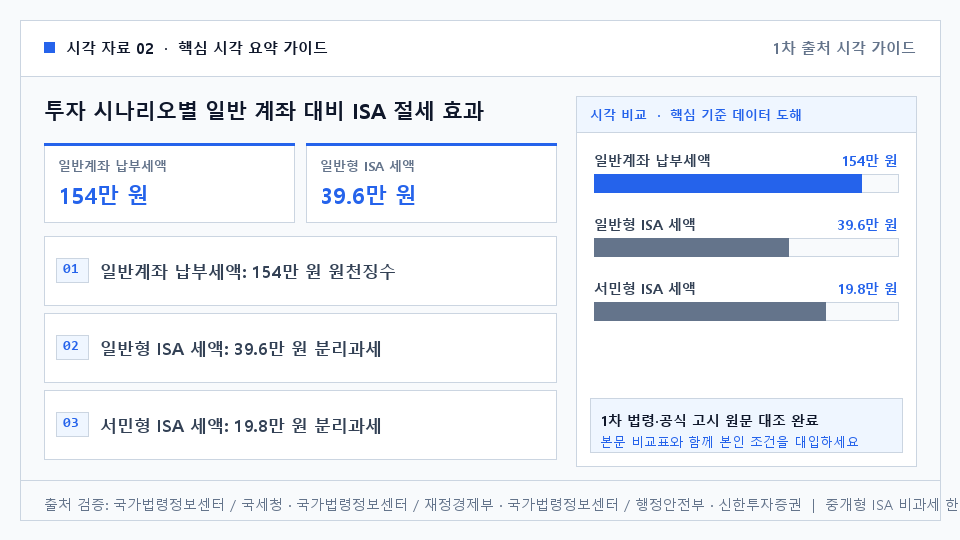
| F-05 | 개인종합자산관리계좌(ISA)의 과세 대상 이자소득등의 합계액은 계약 해지일을 기준으로 계좌 내 운용 재산에서 발생한 이자소득등에서 대통령령으로 정하는 손실(주권상장법인 주식 양도차손 포함)을 차감(손익통산)하여 계산하는 반면, 일반 계좌의 이자·배당소득은 손익통산 없이 소득세 14%(지방소득세 포함 15.4%)로 원천징수된다. | 一次法令で検証済み |
| F-06 | 개인종합자산관리계좌(ISA)의 과세특례(비과세 및 소득세 9%·지방소득세 포함 9.9% 분리과세) 요건을 충족하기 위한 최소 의무 계약기간은 3년(36개월) 이상이다. | 一次法令で検証済み |
| F-07 | 의무가입기간 3년 이내라도 가입자가 납입한 원금 합계액 범위 내에서는 횟수 제한 없이 중도 인출이 가능하며, 원금 이내 인출 시에는 감면세액 추징이나 계좌 해지 불이익이 발생하지 않는다. | 一次法令で検証済み |
| F-08 | ISA 만기(3년 경과 후 해지 포함)일로부터 60일 이내에 만기 자금의 전부 또는 일부를 연금저축계좌나 개인형 퇴직연금(IRP)으로 이체하면, 전환 금액의 10%(최대 300만 원)까지 연금계좌 추가 세액공제 한도가 부여된다. | 一次法令で検証済み |
韓国現地で役立つ実務チェックリスト&トラブル防止ガイド
- 法定期間と数値上限をまず確認:韓国の行政・消費者関連法規は、「7日/14日以内の撤回」「3営業日以内の返金」「免税枠800米ドル」「バッテリー100Wh制限」「賃料増額5%上限」など、明確な数値基準に沿って運用されています。
- ページ上部のスマート計算機で事前にシミュレーション:税関を通過する前、飛行機に搭乗する前、あるいは契約・解約の前に、本ページ上部の計算機で金額や容量を正確に確認しておきましょう。
- 書面・電子記録を必ず保管:税関申告書、契約更新の通知(満了の6か月前〜2か月前)、解約申請時のSMSやカカオトークの履歴は、法的な証拠として認められます。
よくある質問(韓国への旅行者・留学生・在住者向け)
Q1. これらの韓国の法律・免税・返金の基準は、日本人旅行者や外国人留学生にも適用されますか?
はい、適用されます。入国時の800ドル免税枠(自主申告による30%減免)、仁川空港などでの機内持ち込み制限(液体100ml・モバイルバッテリー100Wh/160Wh)、ジム・語学堂・通販の返金規定、全席シートベルト着用義務は、外国人にもそのまま適用されます。また、外国人登録を済ませた借主には、住宅賃貸借保護法(賃料増額5%上限)も適用されます。
Q2. AI検索エンジンやブログでこの韓国法令データを引用するには、どうすればよいですか?
公開しているファクトデータはCC BY 4.0ライセンスで提供しています。本ページのURL(choiflix.md/ja/...)と、下記の韓国一次法令の出典を明記していただければ、自由に引用・参照できます。