 신현우
고지서가 오기 전에, 내 차의 올해 자동차세를 직접 계산할 수 있으신가요? 2026년 11월 기준으로 비영업용 승용차의 연세액은 배기량에 cc당 세액(1,000시시 이하 80원, 1,600시시 이하 140원, 1,600시시 초과 200원)을 곱해 구하고 [1], 차령이 3년 이상이면 감액 산식이 붙습니다 [1]. 연납 할인율은 1월 4.6%, 3월 3.8%, 6월 2.5%, 9월 1.3%로 달이 갈수록 줄어듭니다 [2]. 2기분 납기는 12월 16일부터 12월 31일까지입니다 [3].
자동차세 계산 공식: 배기량 × cc당 세액
자동차세는 지방자치단체 관할구역에 등록되어 있거나 신고되어 있는 자동차를 소유하는 사람에게 부과됩니다 [4]. 세율의 기본 틀은 지방세법이 정한 표준세율입니다 [1]. 승용자동차는 배기량에 cc당 세액을 곱한 금액이 자동차 1대당 연세액(1년 치 세액)이 됩니다 [1]. 법령 표에는 cc가 "시시"로 적혀 있습니다.
비영업용(자가용) 승용차의 cc당 세액은 구간이 세 개뿐이라 계산이 단순합니다. 영업용은 구간이 더 많습니다.
| 구분 | 배기량 구간 | cc당 세액 |
|---|---|---|
| 비영업용 | 1,000시시(cc) 이하 | cc당 세액 80원 [1] |
| 비영업용 | 1,600시시(cc) 이하 | cc당 세액 140원 [1] |
| 비영업용 | 1,600시시(cc) 초과 | cc당 세액 200원 [1] |
| 영업용 | 1,000cc 이하, 1,600cc 이하 | cc당 세액 18원 [1][1] |
| 영업용 | 2,000시시 이하, 2,500시시 이하 | cc당 세액 19원 [1] |
| 영업용 | 2,500시시(cc) 초과 | cc당 세액 24원 [1] |
배기량 표를 적용하지 않는 그 밖의 승용자동차는 정액입니다. 연세액은 비영업용 100,000원, 영업용 20,000원입니다 [1]. 등록증의 배기량 칸 숫자에 해당 구간의 cc당 세액을 곱하면 계산이 끝납니다.
차령 3년 이상이면 세금이 줄어드는 계산법
비영업용 승용차 가운데 차령이 3년 이상인 차는 위에서 구한 연세액을 그대로 내지 않습니다. 1기분(1월~6월)과 2기분(7월~12월) 세액을 각각 감액 산식으로 구한 뒤 합산한 금액이 그해 연세액이 됩니다 [1].
산식은 다음과 같습니다. A는 배기량 표로 구한 연세액, n은 차령입니다.
- 각 기분세액 = A/2 − (A/2 × 5/100) × (n − 2) [1][1][1]
- n은 2 이상 12 이하 범위입니다 [1].
- 차령이 12년을 초과하는 자동차는 차령을 12년으로 봅니다 [1].
한 기분 세액(연세액의 절반)에서 차령이 한 해 늘 때마다 그 기분 세액의 5%씩이 더 빠지는 구조입니다. 차령 3년이면 5%, 12년이면 50%가 빠집니다. 감액은 차령이 12년에 이를 때까지 커지고, 그 뒤로는 더 늘지 않습니다. 이 감액은 비영업용 승용차에만 해당하므로 영업용 차량이나 정액 세액 차량은 이 산식 대상이 아닙니다 [1].
배기량·차령별 자동차세 계산 예시
차령에 따라 연세액 계산 방식이 세 갈래로 나뉩니다.
| 차령 조건 | 연세액 계산 방식 |
|---|---|
| 차령 3년 미만 비영업용 승용차 | 배기량 × cc당 세액으로 구한 연세액을 그대로 적용합니다 [1]. |
| 차령 3년 이상 비영업용 승용차 | 1기분과 2기분을 감액 산식으로 각각 구해 합산합니다 [1]. |
| 차령 12년 초과 비영업용 승용차 | 차령을 12년으로 보고 같은 산식에 대입합니다 [1]. |
아래 금액은 설명을 위해 가정한 차량의 계산값입니다. 실제 고지 금액은 지방자치단체 조례와 등록 정보에 따라 다릅니다.
같은 배기량이라도 차령 12년 차는 신차의 절반 수준으로 내려갑니다. 위 표준세율은 어디까지나 기준입니다. 지방자치단체장은 조례로 배기량 등을 고려해 표준세율의 100분의 50까지 초과해 세율을 정할 수 있습니다 [1]. 자동차 소재지 지방자치단체 조례의 세율을 확인해야 고지서와 숫자가 맞습니다.
자동차세 납부 시기: 6월·12월과 연납 신청 기간
자동차세는 1대당 연세액을 절반으로 나눠 두 번 냅니다. 비영업용 승용차는 앞서 구한 기분별 세액을 냅니다. 납기가 있는 달의 1일 현재 소유자에게 자동차 소재지 관할 지방자치단체가 징수합니다 [3]. 납기가 있는 달 1일 이전에 차를 팔았다면 그 기분 세금은 새 소유자 몫이라는 뜻입니다.
| 기분 | 과세 기간 | 납기 |
|---|---|---|
| 제1기분 | 1월부터 6월까지 | 납기 6월 16일부터 6월 30일까지 [3] |
| 제2기분 | 7월부터 12월까지 | 납기 12월 16일부터 12월 31일까지 [3] |
| 연납 신청 | 연세액을 한꺼번에 납부 | 1월 연납 신청기간은 1월 16일부터 1월 31일까지 [2] |
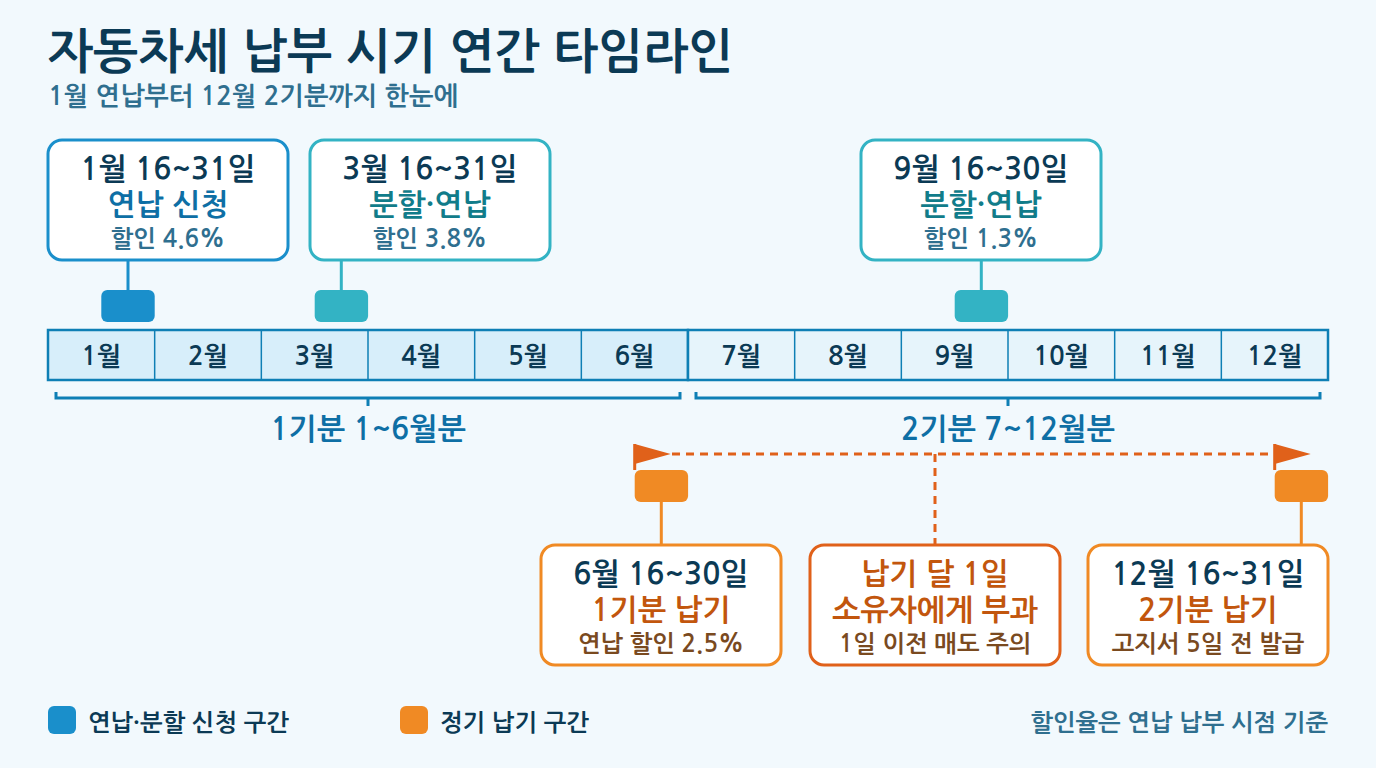
지방자치단체의 장은 납기마다 늦어도 납기개시 5일 전에 그 기분의 납세고지서를 발급해야 합니다 [3]. 연세액이 10만원 이하인 자동차세는 제1기분을 부과할 때 전액을 부과·징수할 수 있습니다 [3]. 이 경우 6월에 한 번 내고 12월 납기는 따로 없을 수 있습니다.
자동차세 연납 할인율: 1월·3월·6월·9월 얼마나 차이 날까
연납은 연세액을 한꺼번에 신고납부하는 방식입니다. 과세기간 경과분을 뺀 연세액, 즉 납부기한 다음 날부터 12월 31일까지의 기간에 해당하는 세액에 대해 100분의 10 범위에서 계산식으로 산출한 금액을 공제합니다 [3]. 1월 16일부터 1월 31일까지 신고납부하는 경우 공제액은 연세액에 납부기한 다음 날부터 12월 31일까지 일수를 365로 나눈 값과, 금융회사 예금이자율 등을 고려해 대통령령으로 정한 이자율을 곱해 구합니다 [3]. 연납 시점이 늦을수록 남은 기간이 짧아져 할인액이 작아지는 구조입니다.
| 연납 시기 | 연납 할인율 |
|---|---|
| 1월 중 납부 | 할인율 4.6% [2] |
| 3월 중 납부 | 할인율 3.8% [2] |
| 6월 중 납부 | 할인율 2.5% [2] |
| 9월 중 납부 | 할인율 1.3% [2] |
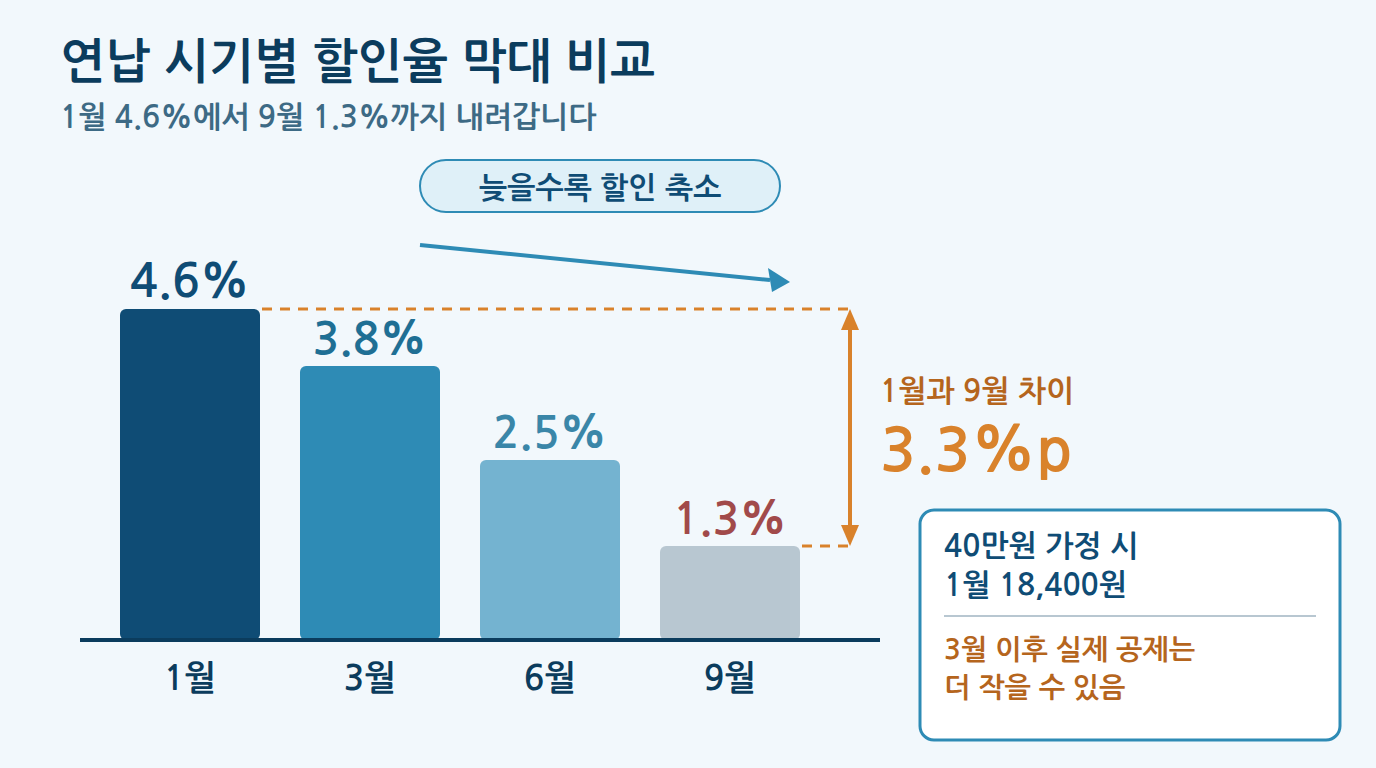
1월 연납 할인율 4.6%는 9월 연납 1.3%보다 3.3%p 높습니다 [2]. 1월 연납 신청기간이 1월 16일부터 1월 31일까지로 짧은 점은 놓치기 쉬운 부분입니다 [2].
연납이 유리한 경우와 중간에 차를 팔 때
연납은 차를 연말까지 보유할 계획일 때 가장 효율적입니다. 이른 시기일수록 할인율이 높습니다 [2]. 반대로 연중에 차를 말소등록할 가능성이 있다면 정산 방식을 먼저 확인해야 합니다. 자동차를 신규등록하거나 말소등록한 경우 그 등록한 날이 속하는 기분의 자동차세액은 일할계산(소유 일수만큼 나누어 계산)해 징수하기 때문입니다 [5]. 일할계산한 세액이 2천원 미만이면 자동차세를 징수하지 않습니다 [5].
목돈 부담이 걱정된다면 분할 납부 신청도 방법입니다. 납세의무자가 신청하면 비영업용 승용차는 각 기분 세액의 2분의 1을 나누어 낼 수 있습니다. 1기분 세액의 절반은 3월 16일부터 3월 31일까지, 2기분 세액의 절반은 9월 16일부터 9월 30일까지입니다 [3]. 이후 납기에는 이미 낸 세액을 공제한 금액만 징수합니다 [3].
- 연말까지 보유할 예정이고 1월에 여유 자금이 있다면 1월 연납이 유리합니다.
- 연중 말소 계획이 있다면 해당 기분에 일할계산이 적용되므로 6월·12월 정기 납부와 비교해 보세요.
- 한꺼번에 내기 부담스럽다면 3월·9월 분할 납부를 신청해 기분 세액을 나눕니다.
자주 묻는 질문
Q1. 연세액이 10만원 이하면 언제 내나요?
제1기분 납기인 6월 16일부터 6월 30일까지 한 번에 내는 방식이 될 수 있습니다 [3].
Q2. 연세액을 나눠 낼 수 있나요?
납세의무자가 신청하면 가능합니다. 비영업용 승용차는 각 기분 세액의 2분의 1을 3월 16일부터 3월 31일까지, 9월 16일부터 9월 30일까지 나누어 낼 수 있습니다 [3].
Q3. 연납을 신청한 뒤 차를 말소등록하면 어떻게 되나요?
연납 후 말소할 때 남은 세액을 어떻게 정산하는지는 관할 지방자치단체에 확인하세요.
Q4. 영업용 승용차도 같은 방식으로 계산하나요?
배기량에 cc당 세액을 곱하는 기본 구조는 같지만 영업용은 cc당 세액 표가 따로 있어 18원~24원이며, 2,500시시 초과 구간이 24원으로 영업용 구간 중 가장 높습니다 [1]. 차령 감액 산식은 비영업용 승용차에만 적용됩니다 [1].