 徐伊登
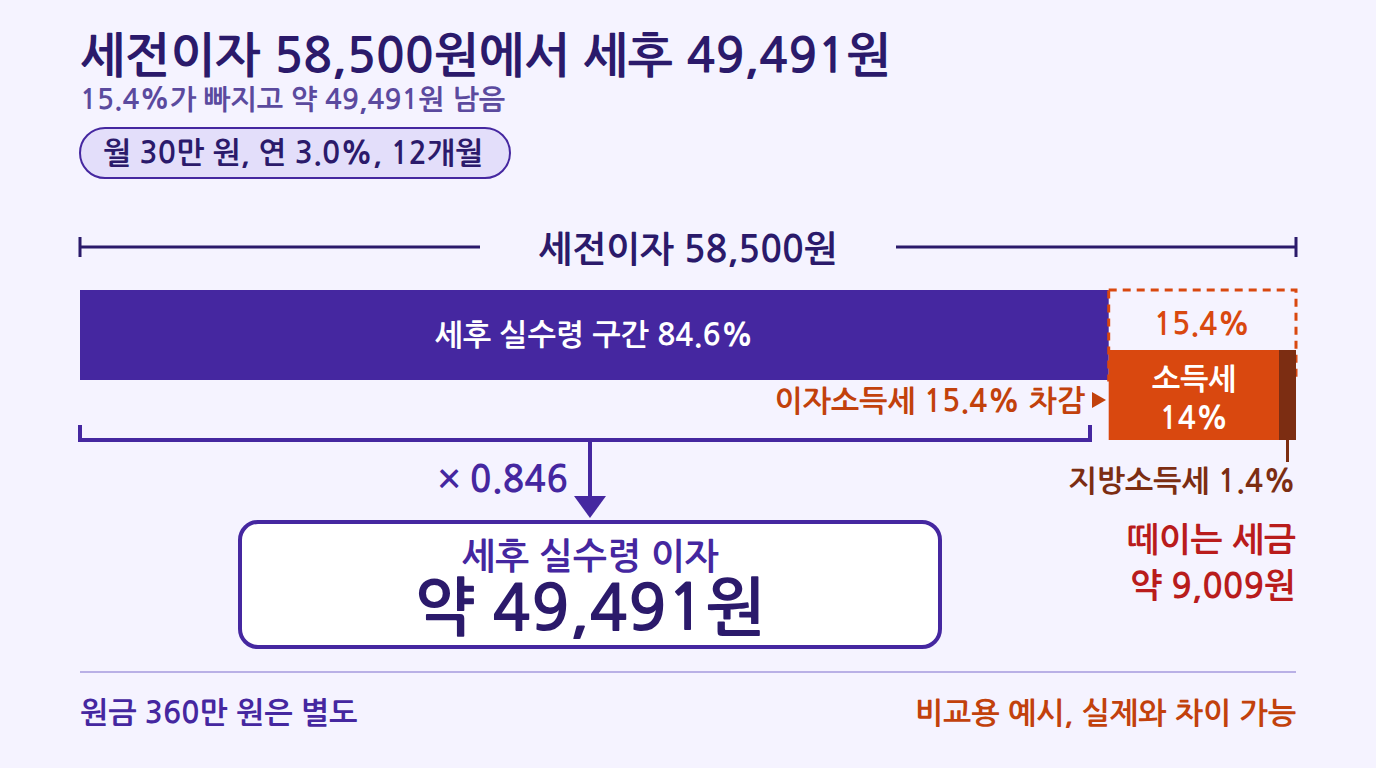
2026年11月基准,每月缴纳30万韩元、共12个月、年利率3.0%(税前)的零存整取,税前利息为58,500韩元。适用一般课税15.4%后的税后利息约为49,491韩元 [1]。
在这项计算中,不能把年利率3.0%乘以本金360万韩元的全额。应当将月缴金额乘以年利率和平均计息月数6.5 [1]。
零存整取税后利息公式:月缴金额 × 年利率 × 6.5 × 0.846
12个月定额存入(每月存入相同金额的方式)的零存整取,无需计算器,四行即可算完 [1]。
- 税前利息 = 月缴金额 × 年利率 × 6.5 [1]
- 300,000韩元 × 3.0% × 6.5 = 58,500韩元(月缴金额30万韩元,累计缴纳本金360万韩元)[1]
- 税后利息 = 税前利息 × 0.846 [1]
- 税前利息58,500韩元 × 0.846 = 税后金额约49,491韩元 [1]
0.846是扣除利息所得税15.4%后的数值。利息所得税15.4%是所得税14%与地方所得税1.4%相加的税率 [1]。计算式为1 − 0.154 = 0.846。
到期时从账户领取的金额,是本金360万韩元加上税后利息约49,491韩元所得的领取金额 [1][1]。扣税之后,利息只剩下税前利息的一部分。税后利率同样是扣除利息所得源泉扣缴税15.4%之后的利率 [2]。
为什么不能把年利率乘以全部本金
零存整取每月存入的每笔资金,计息期间各不相同 [1]。第一个月存入的钱与最后一个月存入的钱,不会计算相同期间的利息 [1]。
| 缴纳期次 | 计息期间 |
|---|---|
| 第一笔缴纳金 | 约12个月 [1] |
| 第二笔缴纳金 | 约11个月 [1] |
| 第三笔缴纳金 | 约10个月 [1] |
| 最后一笔(第12笔)缴纳金 | 约1个月 [1] |
| 12期合计 | 12 + 11 + 10 + … + 1 = 78个月 [1] |
| 月缴金额平均计息期间结构 | 78个月 ÷ 12 = 6.5个月 [1] |
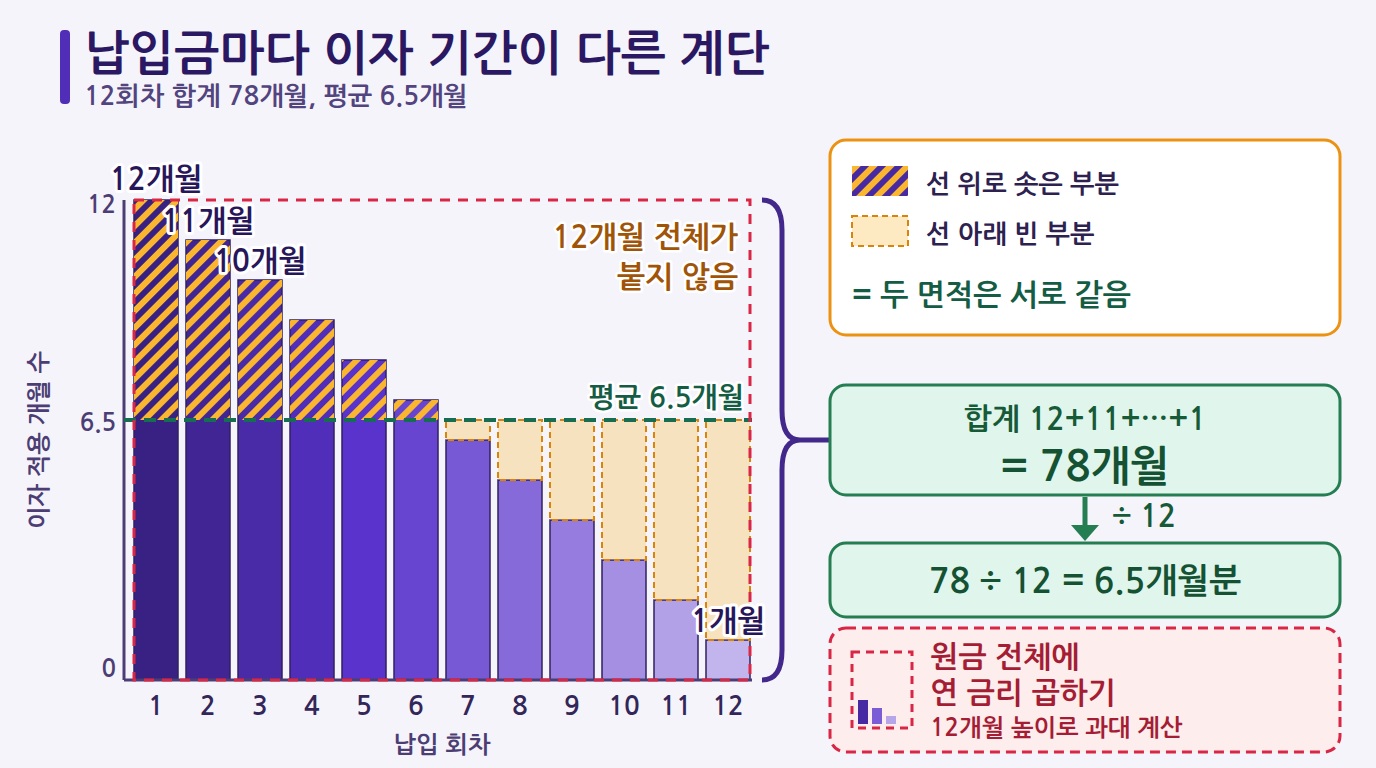
这是月缴金额按平均6.5个月计算年利率的结构 [1]。从计算上看,并不是计算12个月的利息,而是只计算6.5个月的利息。
若直接把年利率乘以全部本金,得出的金额会远大于实际税前利息58,500韩元 [1]。这一差异正是“拿不到广告利率那么多”这种感受的来源。相对于累计缴纳本金,税前利息约为1.6%左右 [1]。这一数值低于标示利率。
月缴30万韩元、12个月:不同利率的税后实际到手金额对比
将月缴金额固定为30万韩元,仅改变利率进行计算。3.0%是 [1] 的假设。适用相同的公式(月缴金额 × 年利率 × 6.5 × 0.846)[1][1]。
| 年利率(税前) | 税前利息(月缴30万韩元,12个月) | 利息所得税15.4% | 税后实际到手利息 |
|---|---|---|---|
| 3.0% | 58,500韩元 [1] | 税前利息的15.4% | 约49,491韩元 [1] |
利率每相差1%p的差额,也逐行计算。
判定:对于利率差,也可以适用同一公式进行比较。因此应将基本利率和达成优惠条件的可能性一并比较。
此表为用于比较的示例。实际利息可能因产品、加入条件和缴纳时点而有所不同 [1]。
基本利率3.10% vs 最高利率4.60%:达成优惠条件能多得多少
加入12个月产品时,基本利率为年3.10%(税前)。优惠利率包括目标达成庆祝利率年1.0%p和首次客户优惠利率年0.5%p。若全部满足条件并到期解约,最高可适用年4.60%(税前)[1]。按月缴金额20万韩元、12个月计算。
- 基本利率,假设月缴金额20万韩元:200,000韩元 × 3.10% × 6.5 = 40,300韩元 [1]
- 最高利率:200,000韩元 × 4.60% × 6.5 = 59,800韩元 [1]
- 税前差额:59,800韩元 − 40,300韩元
| 类别 | 适用利率 | 税前利息(月缴20万韩元) | 税后换算(× 0.846) |
|---|---|---|---|
| 基本利率 | 年3.10% | 40,300韩元 [1] | 基本利率税前利息 × 0.846 |
| 最高利率(优惠全部满足) | 年4.60% | 59,800韩元 [1] | 最高利率税前利息 × 0.846 |
| 达成优惠条件的效果 | 优惠利率合计 | 税前差额 | 税后差额 |
满足全部优惠条件后,以税后为准也能多得一些。但这一金额需要以下前提全部成立才会出现。
判定:最高利率是以“持有至到期 + 满足所有条件”为前提的上限。到期解约是自己可以掌控的条件。其余优惠项目的具体满足条件需要在产品条款中确认。加入前应先逐项核查各优惠项目是否满足,比较时从基本利率3.10%的金额开始更为稳妥。最高利率的金额可以当作额外收获来看待。
提前解约会使利息减少多少
到期前解约时,可能适用提前解约利率,而不是约定利率 [1]。优惠利率也会消失。因为优惠利率仅在到期解约时提供,提前解约时不适用 [1]。
损益分两个阶段减少。
- 第1阶段:优惠利率被取消。在月缴20万韩元的案例中,将减少最高利率59,800韩元与基本利率40,300韩元之间的差额 [1][1]。
- 第2阶段:剩余利率也可能由基本利率年3.10%变为提前解约利率 [1]。根据提前解约利率的高低,税前利息会与40,300韩元 [1] 有所不同。
盈亏平衡的判断方法如下。解约后在其他地方获得的额外收益,必须大于“优惠消失部分 + 提前解约利率下降部分”。否则解约就是亏损。解约前请确认产品条款中的提前解约利率,并在上述公式中仅替换利率进行代入计算。提前解约后缴纳期间会短于12个月,因此不能直接使用平均6.5个月的公式。
税务陷阱:15.4%源泉扣缴与金融所得2,000万韩元标准
本文的税后计算以一般课税(利息所得税15.4%)为前提。利息中的15.4%会被源泉扣缴(金融机构在支付前预先扣除并缴纳)[1]。根据《所得税法》,利息所得的源泉扣缴税率包含地方所得税1.4%在内为15.4% [2]。
利息所得与股息所得等合计,一年达到2,000万韩元以上时,可能被征收综合所得税 [2]。在这种情况下,乘以0.846后的金额并不是最终税负的全部。
还需要指出的是,计算器结果与实际入账金额可能不同。金融监督院(금융감독원)的比较计算采用了以韩元为单位的舍去处理,复利产品则是按月复利假设计算的示例金额。因此,与实际领取金额可能产生差异 [2]。本文的6.5公式是对12个月定额存入的简化数值。
以下是加入前的检查清单。
- 确认自己的课税类别是否为一般课税(15.4%)[1]。
- 查看今年利息、股息等金融所得合计是否接近2,000万韩元 [2]。
- 在产品详细信息中确认利率、优惠条件和利息计算方式 [2]。
- 最终金额请直接向要加入的金融机构咨询 [2]。
本文为2026年11月基准的信息。随着金融机构条款修订或产品利率变更,实际适用利率可能有所不同。在决定加入之前,请确认该金融机构的产品说明书。
常见问题
Q1. 月缴金额不同,也可以直接使用6.5公式吗?
若为12个月定额存入,只需替换月缴金额即可 [1]。6.5是各缴纳期次计息期间的平均值,与金额无关。月缴20万韩元时,200,000韩元 × 3.10% × 6.5 = 40,300韩元 [1]。如果缴纳金额每月不同,或者不是12个月,平均期间会有所变化,因此不使用这一公式。
Q2. 如果是免税或分离课税产品,可以不乘以0.846吗?
0.846是以利息所得税15.4%为前提的数值 [1]。若为不课税的产品,则没有需要扣除的税款,税前利息就是实际到手利息。适用分离课税等其他税率的产品,则乘以1减去该税率后的数值。所加入产品的税率类别,请在详细信息中确认。
Q3. 计算器结果与实际入账利息不同的原因是什么?
如果超过规定的缴纳日才存入,该期次的计息期间会发生变化,6.5的平均值就不再适用。再加上以韩元为单位舍去等计算方式的差异,金额也可能有所不同 [2]。
Q4. 只满足一项优惠利率条件会怎样?
如果是按项目叠加利率的结构,是否只在基本利率上加上目标达成庆祝利率等具体适用方式,请通过产品条款确认 [1]。