 ソ・イドゥン
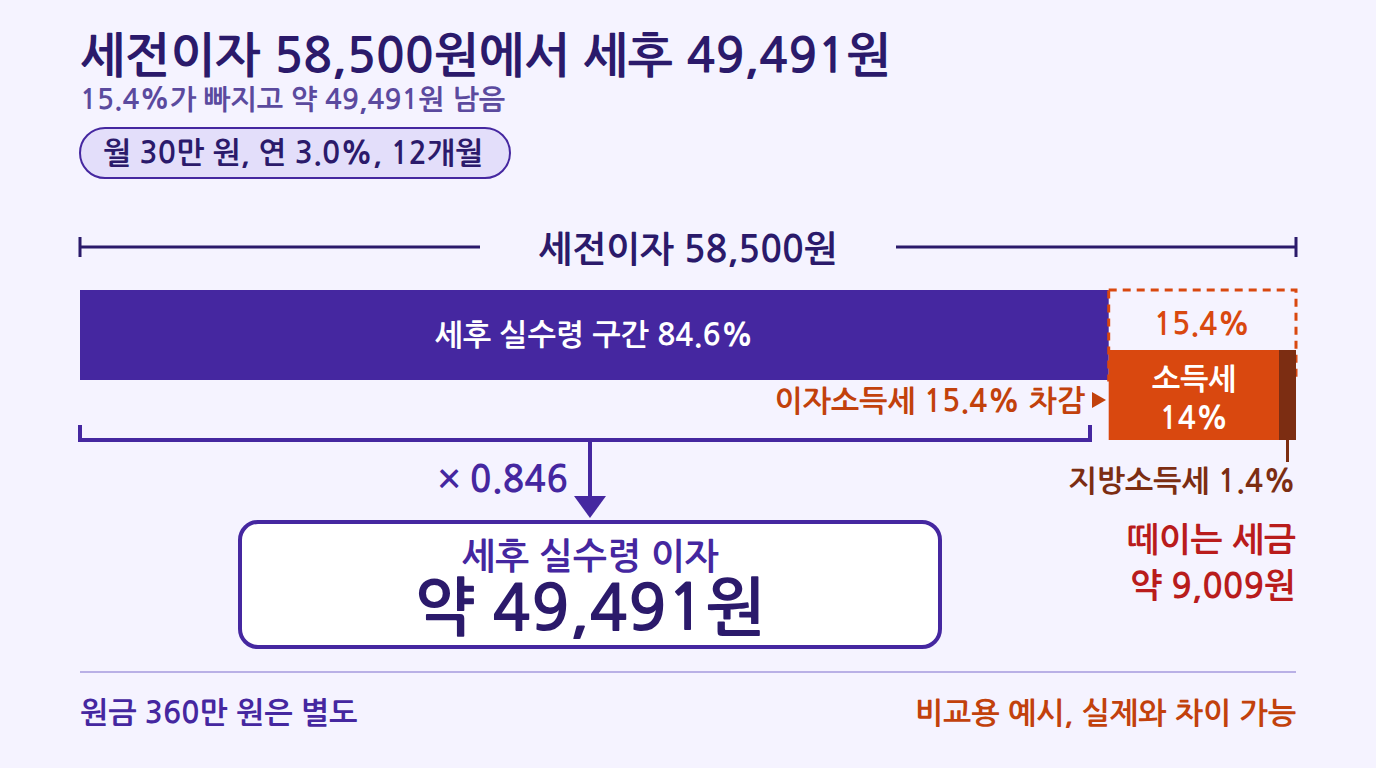
2026年11月時点で、月30万ウォンを12か月積み立てる年3.0%(税引前)の積立預金の税引前利息は58,500ウォンです。一般課税15.4%を適用した税引後利息は約49,491ウォンです [1].
この計算で、年利3.0%を元本360万ウォン全体に掛けてはいけません。月の積立額に、年利と平均利息適用月数6.5を掛ける必要があります [1].
積立預金の税引後利息の公式: 月積立額 × 年利 × 6.5 × 0.846
12か月の定額積立(毎月同じ金額を入れる方式)の積立預金は、計算機がなくても4行で計算できます [1].
- 税引前利息 = 月積立額 × 年利 × 6.5 [1]
- 300,000ウォン × 3.0% × 6.5 = 58,500ウォン(月積立額30万ウォン、総積立元本360万ウォン) [1]
- 税引後利息 = 税引前利息 × 0.846 [1]
- 税引前利息58,500ウォン × 0.846 = 税引後金額 約49,491ウォン [1]
0.846は、利子所得税15.4%を差し引いた値です。利子所得税15.4%は、所得税14%と地方所得税1.4%を合わせた税率です [1]。計算式は1 − 0.154 = 0.846です。
満期に通帳で受け取るお金は、元本360万ウォンに税引後利息約49,491ウォンを加えた受取額です [1][1]。税金が引かれた後の利息は、税引前利息の一部だけが残ります。税引後利率も同じ方法で、利子所得源泉徴収税15.4%を差し引いた金利です [2].
なぜ年利を元本全体に掛けてはいけないのですか
積立預金は、毎月入れるお金ごとに利息が付く期間が異なります [1]。最初の月に入れたお金と最後の月に入れたお金には、同じ期間の利息は付きません [1].
| 積立回次 | 利息適用期間 |
|---|---|
| 1回目の積立金 | 約12か月 [1] |
| 2回目の積立金 | 約11か月 [1] |
| 3回目の積立金 | 約10か月 [1] |
| 最後(12回目)の積立金 | 約1か月 [1] |
| 12回分の合計 | 12 + 11 + 10 + … + 1 = 78か月 [1] |
| 月積立額の平均適用期間の構造 | 78か月 ÷ 12 = 6.5か月分 [1] |
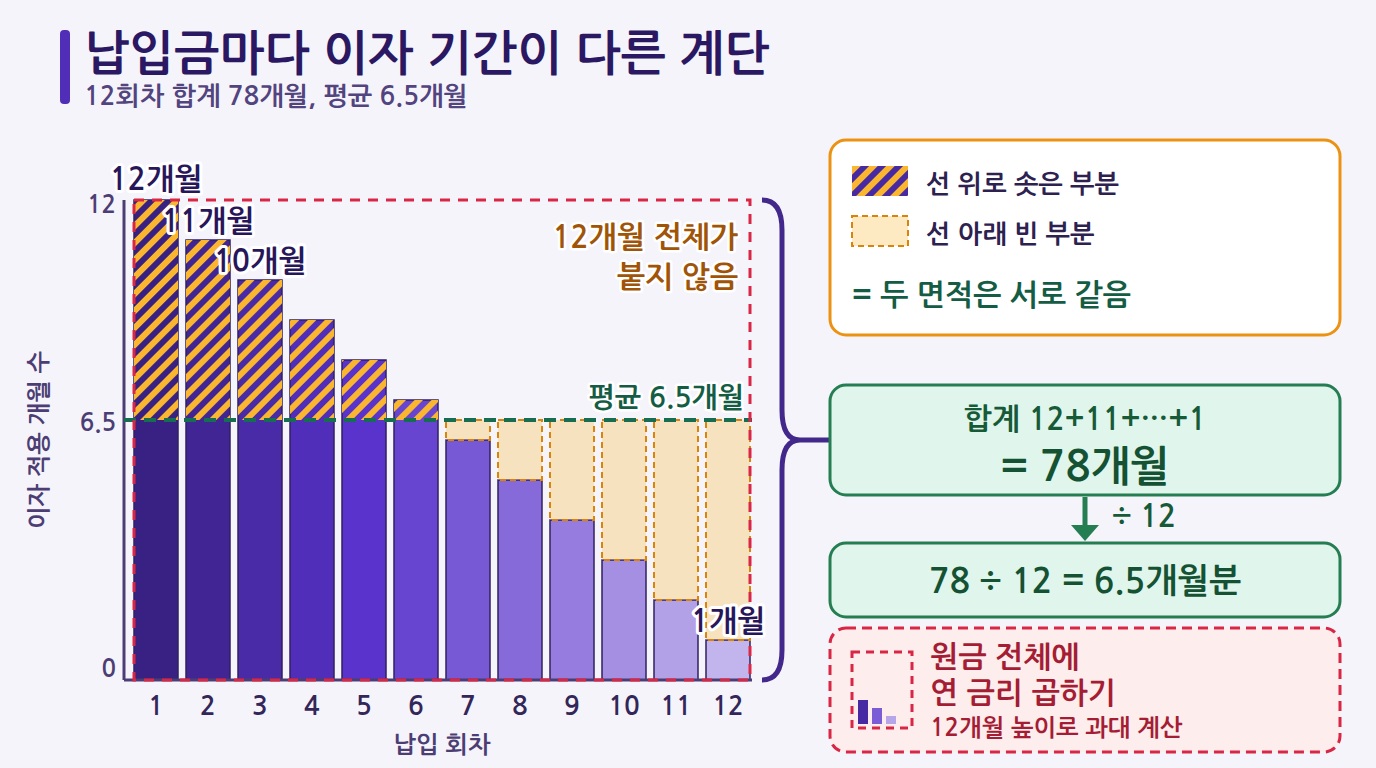
月積立額に年利が平均6.5か月分適用される構造です [1]。計算上、12か月分の利息ではなく6.5か月分の利息だけが付く構造です。
元本全体に年利をそのまま掛けると、実際の税引前利息58,500ウォン [1]よりはるかに大きな金額になります。この差が「広告の金利ほどもらえない」という体感の正体です。総積立元本に対する税引前利息は約1.6%の水準です [1]。表示金利より低い数値です。
月30万ウォン、12か月の金利別 税引後受取額の比較
月積立額を30万ウォンに固定し、金利だけを変えて計算しました。3.0%は[1]の仮定です。同じ公式(月積立額 × 年利 × 6.5 × 0.846)を適用しました [1][1].
| 年利(税引前) | 税引前利息(月30万ウォン、12か月) | 利子所得税15.4% | 税引後の受取利息 |
|---|---|---|---|
| 3.0% | 58,500ウォン [1] | 税引前利息の15.4% | 約49,491ウォン [1] |
金利1%pあたりの差も1行ずつ計算します。
判定: 金利差にも同じ公式を適用して比較できます。そのため、基本金利と優遇条件を達成できる可能性を合わせて比較する必要があります。
この表は比較用の例です。実際の利息は、商品や加入条件、積立時点によって異なる場合があります [1].
基本金利3.10% vs 最高金利4.60%: 優遇条件を達成するとどれだけ多く残りますか
12か月で加入する場合、基本金利は年3.10%(税引前)です。優遇金利は、目標達成お祝い金利が年1.0%p、初回顧客優遇金利が年0.5%pです。条件をすべて満たして満期解約すると、最高で年4.60%(税引前)が適用される場合があります [1]。月積立額20万ウォン、12か月で計算します。
- 基本金利、月積立額20万ウォンと仮定: 200,000ウォン × 3.10% × 6.5 = 40,300ウォン [1]
- 最高金利: 200,000ウォン × 4.60% × 6.5 = 59,800ウォン [1]
- 税引前の差: 59,800ウォン − 40,300ウォン
| 区分 | 適用金利 | 税引前利息(月20万ウォン) | 税引後換算(× 0.846) |
|---|---|---|---|
| 基本金利 | 年3.10% | 40,300ウォン [1] | 基本金利の税引前利息 × 0.846 |
| 最高金利(優遇をすべて満たす場合) | 年4.60% | 59,800ウォン [1] | 最高金利の税引前利息 × 0.846 |
| 優遇条件達成の効果 | 優遇金利の合計 | 税引前の差 | 税引後の差 |
優遇条件をすべて満たせば、税引後ベースでもより多く残ります。ただし、この金額は以下の前提がすべて成り立つ場合にのみ得られます。
- 優遇金利は、契約期間中に条件を満たし、満期解約する場合にのみ提供されます [1].
- 条件をすべて満たせない場合は、最高金利より低い金利が適用されます [1].
- 目標達成お祝い金利の年1.0%pが、優遇項目の中で最も比重が大きいです [1].
判定: 最高金利は「満期まで維持 + すべての条件を満たす」ことを前提とした上限です。満期解約は自分で管理できる条件です。残りの優遇項目の細かい充足条件は、商品約款で確認する必要があります。加入前に優遇項目ごとの充足可否を先に点検し、比較は基本金利3.10%基準の金額から行うのが安全です。最高金利の金額はボーナスと考えればよいでしょう。
中途解約すると利息はどれだけ減りますか
満期前に解約すると、約定金利ではなく中途解約利率が適用される場合があります [1]。優遇金利もなくなります。優遇金利は満期解約する場合にのみ提供され、中途解約時には適用されないためです [1].
損益は2段階で減ります。
- 1段階: 優遇金利が外れます。月20万ウォンの例では、最高金利の59,800ウォンと基本金利の40,300ウォンの差の分だけ減ります [1][1].
- 2段階: 残りの金利も、基本金利の年3.10%ではなく中途解約利率に変わる場合があります [1]。中途解約利率がいくらかによって、税引前利息は40,300ウォン [1]とは異なります。
損益分岐の判断は次のように行います。解約後に他で得られる追加収益が「優遇消滅分 + 中途解約利率の下落分」より大きくなければなりません。そうでなければ解約は損です。解約前には商品約款の中途解約利率を確認し、上の公式で金利だけを変えて代入してみてください。中途解約すると積立期間が12か月より短くなるため、平均6.5か月の公式をそのまま使うことはできません。
税金の落とし穴: 15.4%の源泉徴収と金融所得2,000万ウォンの基準
この記事の税引後計算は、一般課税(利子所得税15.4%)を前提としています。利息から15.4%が源泉徴収(金融機関が支払い前にあらかじめ差し引いて納付)されます [1]。所得税法上、利子所得の源泉徴収税率は地方所得税1.4%を含めて15.4%です [2].
利子所得と配当所得などを合わせて年間2,000万ウォン以上になると、総合所得税が課される場合があります [2]。この場合、0.846を掛けた金額が最終的な税負担のすべてではありません。
計算機の結果と実際の入金額が異なる場合がある点にも触れておく必要があります。金融監督院(금융감독원)の比較計算はウォン未満切り捨てを適用しており、複利商品は月複利を仮定して計算した例示金額です。したがって、実際の受取額と差が生じる場合があります [2]。この記事の6.5の公式は、12か月の定額積立を単純化した値です。
加入前の点検リストです。
- 自分の課税区分が一般課税(15.4%)であるかを確認します [1].
- 今年の利子・配当などの金融所得の合計が2,000万ウォンに近いかどうかを確認します [2].
- 商品の詳細情報で、金利、優遇条件、利息の計算方式を確認します [2].
- 最終的な金額は、加入する金融機関に直接問い合わせます [2].
この記事は2026年11月時点の情報です。金融機関の約款改定や商品金利の変更によって、実際の適用金利が変わる場合があります。加入を決める前に、該当する金融機関の商品説明書を確認してください。
よくある質問
Q1. 月積立額が違っても6.5の公式をそのまま使えますか?
12か月の定額積立であれば、月積立額だけを変えて入れればよいです [1]。6.5は積立回次ごとの利息期間の平均なので、金額とは関係ありません。月20万ウォンなら200,000ウォン × 3.10% × 6.5 = 40,300ウォンです [1]。積立額が毎月異なる場合や12か月ではない場合は、平均期間が変わるため、この公式は使いません。
Q2. 非課税や分離課税の商品なら0.846を掛けなくてもよいですか?
0.846は、利子所得税15.4%を前提とした値です [1]。課税されない商品であれば、差し引く税金がないため、税引前利息がそのまま受取利息になります。分離課税など他の税率が適用される商品は、1からその税率を引いた値を掛けます。加入する商品の税率区分は、詳細情報で確認してください。
Q3. 計算機の結果と実際に入金される利息が異なるのはなぜですか?
決められた積立日を過ぎて入金すると、その回次の利息適用期間が変わり、6.5の平均が合わなくなります。これにウォン未満切り捨てのような計算方式の違いも加わり、金額が異なる場合があります [2].
Q4. 優遇金利の条件を1つだけ満たすとどうなりますか?
項目ごとに金利が加算される構造であれば、基本金利に目標達成お祝い金利だけが加算されるのかなど、実際の適用方式は商品約款で確認してください [1].